中际旭创2020上半年业绩预增 5G新基建驱动高速光模块需求爆发
引言
2020年7月,中际旭创(300308.SZ)发布2020年半年度业绩预告,预计上半年归属于上市公司股东的净利润较上年同期实现显著增长。这一业绩表现的背后,是5G新基建加速推进带来的高速光模块产品需求持续攀升。作为全球领先的光通信模块供应商,中际旭创正站在新基建浪潮的核心受益位置,而其在成都的产业布局与技术积淀,也为业绩增长提供了坚实支撑。
一、业绩预增:数字背后的驱动力
根据中际旭创发布的业绩预告,公司预计2020年上半年净利润同比增幅明显。结合2019年同期数据,这一增长主要得益于两个层面的驱动:
其一,全球数据中心资本开支回暖。 随着北美主要云服务厂商重启采购周期,100G及400G高速光模块订单持续放量。中际旭创作为谷歌、亚马逊等海外巨头的重要供应商,直接受益于这一轮需求复苏。
其二,国内5G新基建加速落地。 2020年3月以来,国家层面多次强调加快5G网络、数据中心等新型基础设施建设进度。三大运营商5G基站建设如火如荼,前传、中传和回传网络对25G、50G、100G等高速光模块的需求急剧增加。中际旭创凭借在电信市场与数通市场的双重布局,充分享受了行业红利。
二、5G新基建:高速光模块需求的超级催化剂
5G网络建设对光模块的拉动作用是全方位、多层次的。
基站侧需求激增。 5G基站密度约为4G基站的1.5至2倍,且每个基站需要配置多个光模块。据测算,仅前传环节,国内5G基站建设就将带来数千万只25G光模块的需求。中际旭创在电信级光模块领域技术成熟,产品覆盖前传、中传和回传全场景,成为运营商集采的重要供应商。
数据中心互联需求升级。 5G时代数据流量爆发式增长,推动数据中心内部互联速率从100G向400G甚至800G演进。中际旭创在400G光模块领域具备先发优势,是全球少数能够批量供货的厂商之一。新基建政策带动下,国内大型数据中心建设提速,进一步打开了高速产品的市场空间。
产品结构持续优化。 受益于高速产品占比提升,公司毛利率水平有望进一步改善。高速光模块技术门槛高、单价高,随着出货规模扩大,规模效应逐步显现,盈利能力随之增强。
三、成都科技股份:产业布局与协同优势
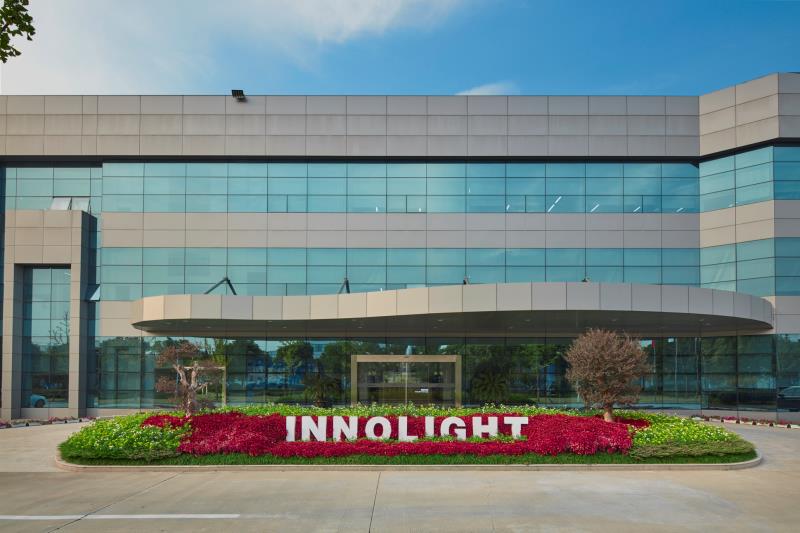
中际旭创在成都的产业布局是其整体战略的重要组成部分。成都作为中国电子信息产业重镇,拥有完善的产业链配套和人才储备,为中际旭创的技术研发和产能扩张提供了有力支撑。
研发与制造双轮驱动。 公司在成都设有研发中心和生产基地,聚焦高速光模块的封装、测试等关键环节。成都基地的产能释放,有效缓解了公司在订单高峰期面临的交付压力,保障了对国内外客户的稳定供货。
产业链协同效应。 成都及周边地区聚集了大量光通信器件、芯片和材料供应商,中际旭创借此实现了更高效的供应链管理和成本控制。-local化布局也缩短了与国内客户的物理距离,提升了响应速度和服务质量。
人才与创新生态。 成都高校和科研院所资源丰富,为公司持续引进光通信领域高端人才提供了便利。产学研合作的深化,有助于公司在前沿技术领域保持领先地位。
四、展望:新基建浪潮下的长期增长逻辑
短期来看,2020年下半年5G建设有望继续提速,中际旭创的高速光模块产品需求将保持旺盛。中长期而言,随着5G应用场景逐步丰富——从增强移动宽带到海量机器通信、超可靠低时延通信——网络流量将持续增长,进而推动光模块向更高速率、更低功耗方向迭代。
公司在400G及更高速率产品上的技术储备和规模交付能力,构成了深厚的护城河。国内新基建政策的持续推进,以及全球云计算市场的长期增长,均为中际旭创提供了广阔的发展空间。成都基地作为公司产能和技术的重要支点,其战略价值也将进一步凸显。
##
中际旭创2020年上半年的业绩预增,是5G新基建浪潮与全球数据中心需求共振的结果。高速光模块作为信息高速公路的“核心器件”,其需求增长具备高度确定性。凭借领先的技术实力、优质的客户结构和前瞻性的产业布局,中际旭创有望在这一轮新基建景气周期中持续受益,为股东创造更大价值。
如若转载,请注明出处:http://www.engxa.com/product/27.html
更新时间:2026-10-18 09:10:41